1주택자 재산세 공정시장가액비율 특례 43~45%
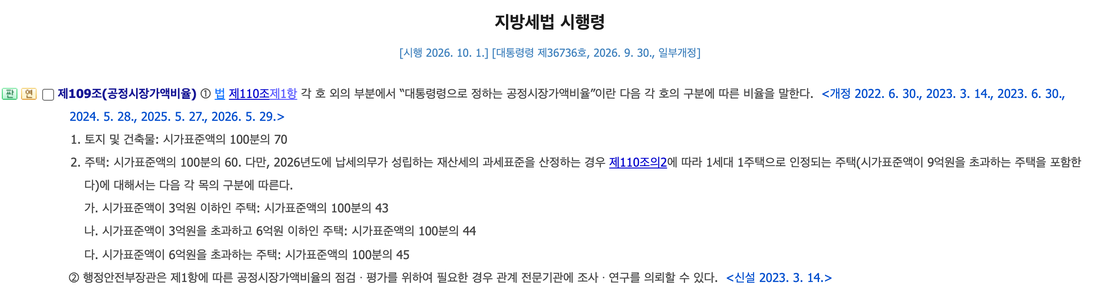
1세대 1주택자의 2026년 재산세는 시가표준액에 43%·44%·45% 중 하나를 곱해 과세표준을 잡고, 일반 주택에 적용하는 60%는 쓰지 않습니다. 구간은 3억 원 이하 43%, 3억 원 초과 6억 원 이하 44%, 6억 원 초과 45%입니다.
2026년 11월 6일 기준으로 확인했습니다. 이 글은 지방세법·지방세법 시행령 원문과 행정안전부 보도자료를 바탕으로 정리한 내용입니다.
이 특례는 2026년도에 납세의무가 성립하는 재산세에 적용되는 조항입니다. 2026년 6월 1일 시행된 개정 시행령(대통령령 제36364호)으로 들어갔고, 재산세 납세의무는 과세기준일인 6월 1일에 성립합니다.
조문에 2027년도 구간은 없으며, 2027년 비율을 정한 개정 조문은 찾지 못했습니다.
종합부동산세는 따로 계산하는 세금이라 이 글에서는 다루지 않습니다. 종부세가 궁금한 분들은 종부세 11월 고지 전 1세대 1주택 공제를 보세요.
과세표준 계산 구조
시가표준액은 정가표라고 생각하면 쉽습니다. 주택은 공시된 가격, 곧 공동주택가격이나 개별주택가격이 이 정가표에 해당하죠.
그런데 세금은 정가표 금액 전부가 아니라, 그중 몇 %만 떼어 계산합니다. 그 %가 공정시장가액비율이고요.
공식은 단순합니다. 과세표준 = 시가표준액 × 공정시장가액비율이고, 여기에 세율을 곱하면 재산세가 나옵니다.
지방세법 시행령 제109조는 토지·건축물을 70%, 주택을 60%로 정해 두고 있습니다. 이 60%가 일반 주택의 기본값이고, 1세대 1주택에만 별도 특례 비율이 붙습니다.
특례 비율 구간
아래 표는 국가법령정보센터에 실린 지방세법 시행령 제109조 원문(2026년 10월 1일 시행본)을 옮긴 내용입니다. 2026년 11월 6일 기준입니다.
| 구분 | 시가표준액 | 공정시장가액비율 |
|---|---|---|
| 1세대 1주택 특례 | 3억 원 이하 | 43% |
| 1세대 1주택 특례 | 3억 원 초과 6억 원 이하 | 44% |
| 1세대 1주택 특례 | 6억 원 초과 | 45% |
| 그 밖의 주택(다주택자·법인 등) | 구간 없음 | 60% |
눈여겨볼 점이 하나 있습니다. 특례 비율은 시가표준액 9억 원을 넘는 1주택도 받습니다.
뒤에 나오는 세율 특례는 9억 원 이하만 대상이라 기준선이 다르죠. 두 특례를 하나로 묶어 기억하면 틀리기 쉽습니다.
2026년에 비율이 바뀌었는지도 대조해 봤습니다. 행정안전부가 2026년 4월 21일 낸 입법예고 보도자료는 1주택자 비율을 2025년 기준과 똑같이 유지한다고 밝혔고, 2026년 5월 29일 개정된 시행령 제109조가 그대로 적고 있어요. 달라진 숫자는 없습니다.
1세대 1주택 인정 범위
1세대는 과세기준일 현재 같은 세대별 주민등록표에 올라 있는 가족입니다. 동거인은 포함하지 않고요. 이 범위는 시행령 제110조의2에서 정합니다.
주민등록을 따로 뒀다고 세대가 갈리는 것도 아닙니다. 배우자와 미혼인 19세 미만 자녀는 주민등록표가 달라도 같은 세대로 봅니다. 반대로 65세 이상 직계존속을 모시려고 합가한 경우는 별도 세대로 칩니다.
공유지분이나 부속토지만 가져도 각각 한 채로 세지만, 같은 세대 안에서 한 채를 공동소유하면 한 채입니다.
기준일은 매년 6월 1일입니다. 그날 주택을 한 채만 가졌는지로 판단합니다.
주택 수에서 빠지는 경우도 있습니다. 상속받은 주택은 상속개시일부터 5년 동안 빠집니다. 혼인 전부터 가진 주택도 혼인일부터 5년 동안 빠지는데, 각자 최대 한 채씩만 가졌고 혼인 후 더 사지 않은 경우로 한정됩니다.
건축법상 기숙사, 세대원이 운영하는 가정어린이집, 요건을 갖춘 종업원 제공 주택과 노인복지주택 등도 조문에 나열돼 있습니다.
주택이 둘 이상인데도 이런 사유로 세율 특례를 받으려면 신고가 필요합니다. 지방세법 제120조는 과세기준일부터 15일 이내에 관할 지자체에 신고하도록 정합니다. 기한을 놓쳤을 때의 처리는 관할 시·군·구 세무 부서에 물어보세요.
특례세율과 비교
비율 특례와 별개로 세율 특례가 있습니다. 시가표준액 9억 원 이하 1세대 1주택은 표준세율보다 0.05%p 낮은 세율을 적용받습니다.
표준세율은 과세표준 6천만 원 이하 0.1%, 1.5억 원 이하 0.15%, 3억 원 이하 0.25%, 3억 원 초과 0.4%입니다. 특례세율은 여기서 각 구간을 0.05%p씩 뺀 값이라 0.05%, 0.1%, 0.2%, 0.35%가 됩니다. 지방세법 제111조와 제111조의2 원문의 세율표에 적힌 값입니다.
이 세율 특례에는 시한이 있습니다. 제111조의2는 2026년 12월 28일까지 성립한 납세의무에만 유효하다고 표시돼 있어요. 6월 1일에 납세의무가 성립하니 현행 조문으로는 2026년분까지 적용되는 셈입니다.
예시로 시가표준액 5억 원인 1세대 1주택을 계산해 볼게요. 표는 재산세 본세만 계산한 금액이고, 전년보다 공시가격이 크게 오르지 않아 과세표준 상한이 걸리지 않는 경우를 가정했습니다.
| 구분 | 비율 | 과세표준 | 재산세 본세 |
|---|---|---|---|
| 일반 주택(표준세율) | 60% | 3억 원 | 57만 원 |
| 1세대 1주택 특례(특례세율) | 44% | 2.2억 원 | 26만 원 |
계산 과정은 이렇습니다. 일반은 6천만 원×0.1% + 9천만 원×0.15% + 1.5억 원×0.25%로 57만 원입니다. 특례는 6천만 원×0.05% + 9천만 원×0.1% + 7천만 원×0.2%로 26만 원이고요.
실제 고지 금액은 이보다 큽니다. 도시지역 중 지자체가 고시한 지역이면 도시지역분(과세표준의 0.14%, 조례로 0.23%까지 조정 가능)이 붙고, 지방교육세는 본세의 20%입니다. 지방교육세 계산에는 도시지역분을 넣지 않습니다.
| 구분 | 재산세 본세 | 도시지역분(0.14%) | 지방교육세(20%) | 합계 |
|---|---|---|---|---|
| 일반 주택 | 57만 원 | 42만 원 | 11.4만 원 | 110.4만 원 |
| 1세대 1주택 특례 | 26만 원 | 30.8만 원 | 5.2만 원 | 62만 원 |
이 합계도 표준세율로 잡은 예시일 뿐입니다. 소방분 지역자원시설세는 주택의 건축물 부분 가액을 따로 알아야 해서 넣지 않았고, 조례로 세율을 조정한 지자체라면 금액이 달라집니다.
세부담 상한은 옛 설명과 다릅니다. 전년 세액의 150%로 막는 제122조 상한은 단서에 따라 주택에 적용되지 않아요.
주택은 대신 과세표준 상한이 있습니다. 제110조 제3항과 시행령 제109조의2에 따라 전년 시가표준액에 올해 비율을 곱한 금액에 올해 과세표준의 5%를 더한 값이 상한입니다. 전년 4.5억 원이던 주택이 올해 5억 원이라면 1.98억 원 + 0.11억 원으로, 과세표준이 2.2억 원이 아니라 2.09억 원이 됩니다.
세율 특례를 연장하는 개편안도 나왔습니다. 행정안전부가 2026년 8월 26일 발표한 지방세제 개편안에는 공시가격 9억 원 이하 1세대 1주택의 세율 특례를 2029년까지 늘리는 내용이 있습니다. 이 개편안이 말하는 건 0.05%p 인하이고, 43~45% 비율 이야기는 아닙니다.
행정안전부는 이 안을 10월 말 국회에 제출할 예정이라고 밝혔습니다. 2026년 11월 6일 현재 실제 제출 여부와 통과 여부는 확인하지 못했고, 국가법령정보센터의 현행 지방세법에는 앞서 말한 시한이 그대로 적혀 있습니다.
7월·9월 납부 구조
주택 재산세는 한 해 세액을 반으로 나눠 두 번 냅니다. 지방세법 제115조가 정한 납기는 7월 16일~31일과 9월 16일~30일입니다.
그해 세액이 20만 원 이하이면 조례에 따라 7월 납기에 한꺼번에 부과할 수 있습니다. 법은 '할 수 있다'로 적고 있어서 실제 적용은 지자체 조례를 따릅니다.
고지서 납부기한을 넘기면 납부지연가산세가 붙습니다. 지방세기본법 제55조 기준으로 미납 세액의 3%이고, 고지서별·세목별 세액이 45만 원 이상이면 기한이 지난 뒤 1개월마다 가산세가 더해집니다(최대 60개월).
2026년분 납기는 이미 지났습니다. 받아 둔 고지서의 과세표준을 공시가격으로 나눠 보면 적용 비율을 가늠할 수 있어요.
공시가격이 많이 오른 해에는 과세표준 상한 때문에 43%보다 낮게 나올 수도 있습니다. 60% 안팎으로 나왔다면 1주택 인정이 빠졌을 수 있으니 관할 시·군·구 재산세 담당에 문의하세요.
확인 체크리스트
- 과세기준일(6월 1일) 현재 세대 전원이 가진 주택이 한 채인지 본다
- 시가표준액(공시가격)이 3억 원, 6억 원 어느 구간인지 본다
- 상속·혼인 전 주택 등 주택 수 제외 사유가 있으면 과세기준일부터 15일 이내에 신고한다
- 9억 원 초과 여부로 세율 특례 적용이 갈린다는 점을 구분한다(비율 특례는 9억 초과도 적용)
- 고지서의 과세표준 ÷ 공시가격이 43~45%이거나 상한 때문에 그보다 낮은지 대조한다
- 2027년 비율과 세율 특례 연장은 법령이 확정되면 다시 확인한다
정리하면 1세대 1주택자의 2026년 재산세 비율은 43~45%, 일반 주택은 60%입니다. 세율 특례는 공시가격 9억 원 이하만 받고, 현행 조문상 2026년분까지입니다. 개편안의 국회 처리 결과와 2027년 비율은 국가법령정보센터에서 다시 확인하세요.